Kupiłeś dom lub mieszkanie, ujawniły się wady, a sprzedawca, po negocjacjach albo wyroku, zwrócił Ci część ceny. Pieniądze są na koncie i pojawia się pytanie: jak obniżenie ceny nieruchomości wpływa na podatki. Czy trzeba zapłacić PIT, zgłosić zwrot do urzędu skarbowego albo poinformować bank?
W większości przypadków odpowiedź jest prosta i korzystna dla kupującego. Są jednak sytuacje, w których brak reakcji może skończyć się zaległością podatkową z odsetkami. Wyjaśniamy, kiedy nic nie trzeba robić, a kiedy trzeba działać.
Spis treści
Obniżenie ceny z tytułu rękojmi za wady mieszkania lub domu
Jeżeli nieruchomość ma wadę, kupujący może złożyć sprzedawcy oświadczenie o obniżeniu ceny (art. 560 § 1 k.c.). Obniżona cena powinna pozostawać w takiej proporcji do ceny z umowy, w jakiej wartość nieruchomości z wadą pozostaje do jej wartości bez wady (art. 560 § 3 k.c.).
W praktyce strony często nie kończą sporu w sądzie, lecz zawierają ugodę. Sprzedawca zgadza się obniżyć cenę o określoną kwotę i zwraca ją kupującemu. Z punktu widzenia podatków kluczowe jest to, jak ta kwota zostanie opisana w ugodzie – wrócimy do tego niżej.
Szerzej o tym, kiedy sprzedawca odpowiada za wady, jakie są terminy i jak dochodzić roszczeń, piszemy w artykule Rękojmia za wady nieruchomości. Jeśli potrzebujesz pomocy prawnej związanej z wadami domu, lokalu lub działki, napisz do nas. Mamy kilkanaście lat doświadczenia w sądach na terenie całej Polski.
Obniżenie ceny z rękojmi a podatek dochodowy (PIT)
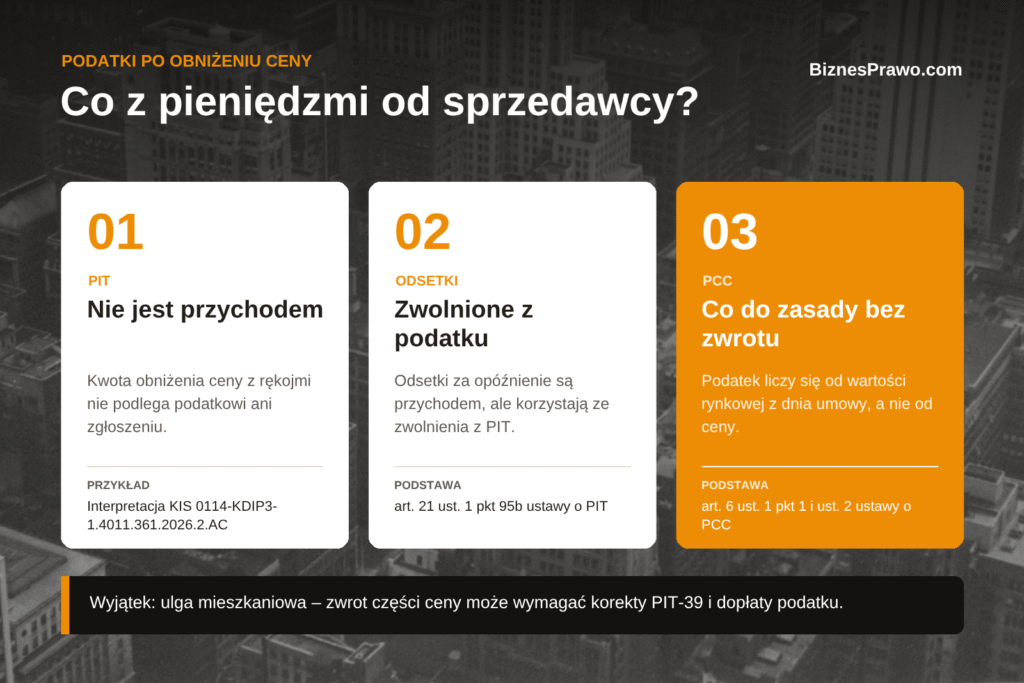
Kwota otrzymana tytułem obniżenia ceny z rękojmi nie jest przychodem kupującego i nie podlega podatkowi dochodowemu.
Przychodem z innych źródeł jest tylko takie świadczenie, które realnie powiększa majątek podatnika. Zwrot części ceny niczego kupującemu nie dodaje. Przywraca jedynie równowagę między tym, co zapłacił, a tym, co faktycznie otrzymał. Rzeczywistą ceną nieruchomości staje się kwota zapłacona pomniejszona o zwrot. Tak samo ocenia to Dyrektor Krajowej Informacji Skarbowej.
- Interpretacja z 26 maja 2026 r. (0114-KDIP3-1.4011.361.2026.2.AC) dotyczyła ugody pozasądowej. Kupujący nieruchomość za 1,9 mln zł złożyli oświadczenie o obniżeniu ceny, a potem zawarli ze sprzedawcą ugodę na 300 tys. zł. Organ uznał, że ta kwota nie jest przychodem.
- Interpretacja z 24 kwietnia 2025 r. (0113-KDIPT2-1.4011.309.2025.2.AP) dotyczyła obniżenia ceny mieszkania zasądzonego wyrokiem. Wadą była głośno działająca wentylacja. Rozstrzygnięcie było takie samo.
Odsetki od kwoty obniżenia ceny
Jeżeli sprzedawca zapłacił również odsetki za opóźnienie, formalnie są one przychodem, ale korzystają ze zwolnienia z podatku (art. 21 ust. 1 pkt 95b ustawy o PIT). Zwolnienie obejmuje odsetki od należności, które same nie podlegają opodatkowaniu. Potwierdza to wspomniana interpretacja z 2025 r.
Ugoda ze sprzedawcą a urząd skarbowy
Skoro nie powstaje przychód, kupujący nie wykazuje tej kwoty w zeznaniu rocznym i nie składa żadnej deklaracji ani zawiadomienia. Jedynie, gdyby chciał oficjalnego potwierdzenia tej kwestii, może wystąpić o interpretację indywidualną.
Zwrot PCC po obniżeniu ceny nieruchomości
Jeżeli kupiłeś nieruchomość z rynku wtórnego i zapłaciłeś 2% podatku od czynności cywilnoprawnych, obniżenie ceny co do zasady nie daje prawa do zwrotu PCC.
Podstawą opodatkowania nie jest cena, lecz wartość rynkowa nieruchomości z dnia zawarcia umowy (art. 6 ust. 1 pkt 1 i ust. 2 ustawy o PCC). Organy podatkowe stoją na stanowisku, że późniejsza korekta ceny w dół, przy niezmienionej wartości rynkowej, nie tworzy nadpłaty (pismo Dyrektora KIS 0111-KDIB2-2.4014.167.2021.1.MM). Ustawa przewiduje też zwrot PCC tylko w kilku ściśle określonych sytuacjach i obniżenia ceny wśród nich nie ma (art. 11 ustawy o PCC).
Istnieje argument przeciwny. Wartość rynkową ustala się z uwzględnieniem stanu rzeczy w dniu umowy (art. 6 ust. 2 ustawy o PCC), a ukryta wada istniała już wtedy. Można więc twierdzić, że rzeczywista wartość była od początku niższa niż zadeklarowana. To jednak droga niepewna, która będzie wymagała albo korekty deklaracji PCC albo wniosku o stwierdzenie nadpłaty albo wznowienia postępowania w oparciu o art. 240 Ordynacji podatkowej, jeśli organ wydawał w sprawie decyzję (taka sytuacja ma miejsce np. wtedy, gdy organ kwestionował wskazaną mu wartość rynkową przedmiotu opodatkowania).
Jeśli kupowałeś pierwsze mieszkanie ze zwolnieniem z PCC albo od dewelopera (z VAT), problem w ogóle nie występuje (art. 9 pkt 17 i art. 2 pkt 4 ustawy o PCC).
Pomoc prawna
Jeśli sprzedawca nie chce obniżyć ceny albo zastanawiasz się, jak bezpiecznie sformułować ugodę, opisz Twoją sprawę, korzystając z tego formularza. Przygotujemy bezpłatną wstępną analizę i zaproponujemy wycenę pomocy.
Ulga mieszkaniowa a obniżenie ceny – korekta PIT-39
To najważniejszy wyjątek od zasady „nic nie trzeba robić”. Dotyczy kupującego, który sfinansował zakup pieniędzmi ze sprzedaży innej nieruchomości i nie zapłacił podatku od tej sprzedaży dzięki uldze mieszkaniowej (art. 21 ust. 1 pkt 131 ustawy o PIT).
Ulga zwalnia z podatku taką część dochodu, jaka odpowiada wydatkom faktycznie poniesionym na własne cele mieszkaniowe, np. na zakup mieszkania (art. 21 ust. 25 i art. 30e ust. 7 ustawy o PIT). Jeżeli sprzedawca zwrócił część ceny, wydatek na zakup okazał się niższy, a zwolnienie może się proporcjonalnie zmniejszyć.
W takiej sytuacji należy:
- przeliczyć ulgę według ceny po obniżeniu,
- sprawdzić, czy w 3-letnim terminie poniesiono inne wydatki mieszkaniowe (np. remont lub spłatę kredytu), które pokryją różnicę,
- jeśli nie, złożyć korektę zeznania PIT-39 i dopłacić podatek wraz z odsetkami za zwłokę (art. 81 Ordynacji podatkowej).
Nie znaleźliśmy interpretacji, która rozstrzygałaby ten przypadek wprost. Taki wniosek wynika jednak wprost z konstrukcji przepisów. W razie wątpliwości warto rozważyć wystąpienie o interpretację indywidualną (art. 14b Ordynacji podatkowej).
Zakup od dewelopera i nieruchomość w firmie
Jeżeli sprzedawca jest podatnikiem VAT, po obniżeniu ceny wystawia fakturę korygującą (art. 29a ust. 10 pkt 1 i art. 106j ustawy o VAT). Kupujący będący konsumentem nie musi nic robić. Natomiast przedsiębiorca, który odliczył VAT od zakupu, musi zmniejszyć odliczenie w okresie, w którym uzgodniono obniżenie ceny (art. 86 ust. 19a ustawy o VAT).
Z kolei przedsiębiorca będący kupującym, który wprowadził nieruchomość do ewidencji środków trwałych, powinien także skorygować jej wartość początkową i odpisy amortyzacyjne. Wartością początkową jest bowiem cena nabycia (art. 22g ust. 1 pkt 1 i ust. 3 ustawy o PIT; w CIT art. 16g).
Ugoda o obniżenie ceny nieruchomości. Jak ją sformułować
Oba korzystne stanowiska organów podatkowych opierają się na tym, że pieniądze zostały wypłacone tytułem obniżenia ceny z rękojmi. Dlatego treść ugody ma realne znaczenie podatkowe.
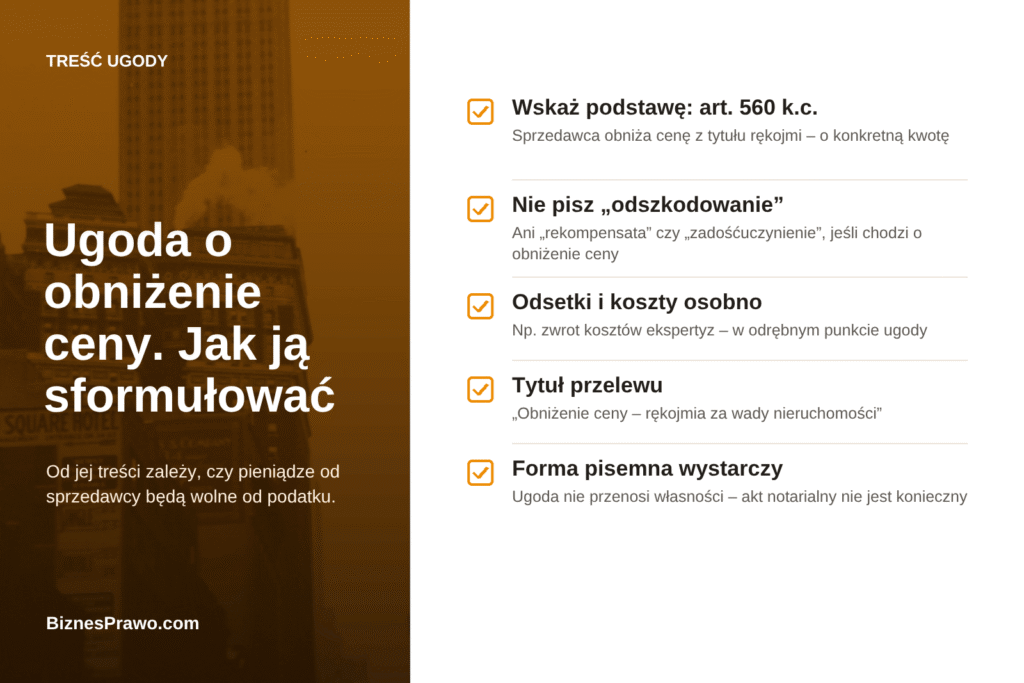
- Wskaż wprost, że sprzedawca obniża cenę na podstawie art. 560 k.c. i o jaką kwotę.
- Unikaj określeń „odszkodowanie”, „rekompensata” czy „zadośćuczynienie”, jeśli w rzeczywistości chodzi o obniżenie ceny. Odszkodowanie wypłacone na podstawie ugody pozasądowej nie korzysta ze zwolnienia, które obejmuje tylko wyroki i ugody sądowe (art. 21 ust. 1 pkt 3b ustawy o PIT).
- Jeżeli ugoda obejmuje także odsetki lub zwrot kosztów (np. ekspertyz), wymień je osobno.
- Ureguluj w ugodzie, żeby tytuł przelewu wskazywał obniżenie ceny z rękojmi.
W jakiej formie sporządzić ugodę
Ugoda o obniżeniu ceny nie przenosi własności, więc nie wymaga aktu notarialnego, w związku z tym wystarczająca będzie forma pisemna. Nic nie stoi na przeszkodzie, żeby strony sporządziły ugodę w formie aktu notarialnego lub z podpisami notarialnie poświadczonymi, jednak nie jest to prawnie niezbędne.
Inne obowiązki kupującego
- Bank. Ustawa nie nakłada obowiązku powiadomienia banku, ale warto sprawdzić umowę kredytu. Niektóre przewidują obowiązek informowania o zmianie ceny lub wartości zabezpieczenia.
- Księga wieczysta. Nie trzeba niczego zmieniać, bo cena nie jest w niej ujawniana.
- Dokumenty. Zachowaj ugodę i potwierdzenie przelewu. Jeśli sprzedasz nieruchomość przed upływem 5 lat, kosztem nabycia będzie cena po obniżeniu (art. 10 ust. 1 pkt 8 i art. 22 ust. 6c ustawy o PIT), a urząd może poprosić o jej udokumentowanie.
Zwrot części ceny za wadliwą nieruchomość to w większości przypadków pieniądze wolne od podatku, pod warunkiem, że ugoda jest dobrze napisana.
Najczęstsze pytania
Czy trzeba zapłacić podatek od zwrotu części ceny mieszkania?
Nie. Kwota otrzymana od sprzedawcy tytułem obniżenia ceny z rękojmi nie jest przychodem w PIT (interpretacja Dyrektora KIS 0114-KDIP3-1.4011.361.2026.2.AC). Wyjątkiem może być sytuacja, w której zakup sfinansowano w ramach ulgi mieszkaniowej.
Czy zwrot pieniędzy od sprzedawcy trzeba zgłosić do urzędu skarbowego?
Nie. Kwoty obniżenia ceny nie wykazuje się w zeznaniu rocznym ani w żadnej deklaracji. Dotyczy to również odsetek za opóźnienie, które są zwolnione z podatku (art. 21 ust. 1 pkt 95b ustawy o PIT).
Czy po obniżeniu ceny nieruchomości odzyskam PCC?
Co do zasady nie. Podatek liczy się od wartości rynkowej z dnia umowy, a późniejsza zmiana ceny jej nie zmienia (art. 6 ustawy o PCC).
Czy ugoda o obniżenie ceny wymaga aktu notarialnego?
Nie. Ugoda nie przenosi własności nieruchomości, więc może mieć zwykłą formę pisemną. Ważne, by wprost wskazywała, że kwota jest obniżeniem ceny z tytułu rękojmi.
Pomoc prawna
Zajmujemy się sprawami z rękojmi za wady nieruchomości: od oceny wad, przez negocjacje ze sprzedawcą lub deweloperem, po proces sądowy. Jeśli jesteś zainteresowany naszą pomocą, opisz Twoją sprawę, korzystając z tego formularza, lub zadzwoń do nas. Otrzymasz bezpłatną wstępną analizę sprawy i propozycję wyceny.